O associativismo está garantido na Constituição Federal, especificamente no art. 5, incisos XVII a XXIII, como direito de união de grupos de pessoas ou organizações de modo formal ou informal, seja em associações, cooperativas, sindicatos ou outros modelos coletivos. Entretanto, estas organizações não devem ter fins lucrativos, sendo constituídas por pessoas físicas ou jurídicas que possuam os mesmos interesses e necessidades, visando o desenvolvimento de todos, gerando soluções, união, participação, solidariedade, estratégias e ações coletivas.
O associativismo pode auxiliar empresas menores a competir com empresas de grande porte em preços de produtos e serviços prestados, pois dentro de uma organização, tal qual um sindicato, as empresas terão apoio e recursos de modo que consigam trocar informações, experiências, criar melhores estratégias de expansão, formas de atuação, buscar melhores oportunidades e mais.
O ambiente de uma associação ou sindicato é em regra colaborativo, ajudando as empresas a se manterem atualizadas sobre as demandas do setor e fazendo com que estas tenham respostas mais rápidas e ágeis aos desafios impostos pelo mercado ou pelas regulamentações. Algumas características importantes são necessárias para que se mantenha o propósito de uma associação, tal qual a voluntariedade, a democracia, a solidariedade e o interesse comum. Sem estes requisitos básicos a associação perde seu sentido.
Participar de uma associação possui diversas vantagens, tais como: defesa de interesses, fortalecimento de negociação, capacitação e desenvolvimento, troca de experiencia, redução de custos, melhoria das condições de trabalho, reivindicações junto ao poder público, etc.
A cooperação ou integração entre as empresas e a criação do network, são as maiores vantagens do modelo associativo, em nossa opinião. O bordão a “união faz a força” sintetiza de maneira curta e objetiva o principal objetivo do associativismo, fortalecimento do todo, como por exemplo, do setor de transporte.
Esta união entre as empresas cria representatividade, que consequentemente dá à associação ou sindicato maior poder de negociação e acesso a oportunidades que as empresas, de forma individual não teriam. Além disso, a valorização da categoria é algo que pode ser conquistado com o trabalho sério das associações, que podem dar visibilidade ao poder público do quanto aquele setor produtivo ou econômico pode agregar e como seu papel é fundamental na economia, criando ponte entre as empresas e o poder público. Essa capacidade de articulação confere legitimidade e peso político às demandas do setor, ampliando as chances de que sejam ouvidas nas esferas decisórias.
Diante do exposto, o papel do associativismo é nobre e atemporal: unir forças para viabilizar mudanças em prol do coletivo. As empresas que participam das associações percebem benefícios diversos conforme apresentado, sendo a contrapartida a disponibilidade para engajamento e devida representatividade. Deste modo, observa-se que o pouco tempo que é dedicado pelas empresas às associações reverte-se em grandes benefícios ao segmento.
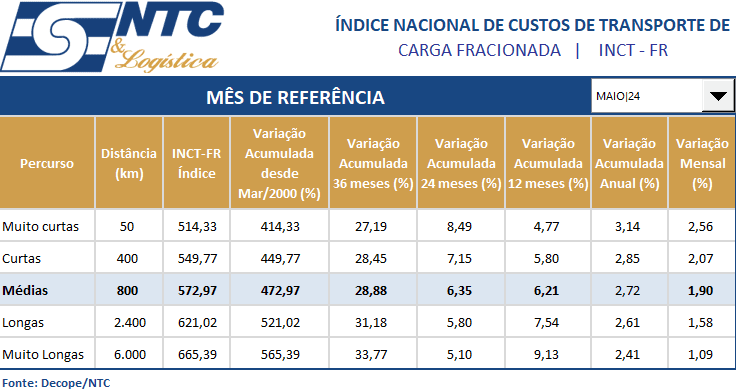
O INCT-FR mede a evolução de todos os custos da carga fracionada na operação rodoviária, sendo assim incluindo-se transferência, custos de administração e de terminais (custos indiretos), gerenciamento de riscos e custo valor. Nesses custos não estão contemplados impostos, pedágios e margem de lucro.
Tenha na íntegra o simulador e histórico do índice, abaixo:
A atividade de transporte está submetida ao plano logístico estabelecido pelos clientes embarcadores. O mercado é quem dita as regras; são os clientes que escolhem as transportadoras para executar, com eficiência, o plano de distribuição de suas mercadorias.
A abertura, ou fechamento de filiais da transportadora obedece, de certa forma, às leis do mercado consumidor. Contudo, a decisão de encerrar ou de abrir filiais, não é um procedimento simplista, porque envolve pesquisa de mercado, além de investimentos ou desinvestimentos na infraestrutura instalada.
Quanto ao fechamento de filial, a transportadora se obriga a remanejar ou eliminar recursos da filial desativada. Alguns recursos são transferidos para outras filiais mantidas em atividade. Além do mais, quando da decisão de fechamento da filial, há que se cumprir as obrigações fiscais e legais para que o encerramento das atividades seja autorizado.
A motivação para o encerramento das atividades de determinada filial, normalmente está fundamentada em razões de ordem econômica, isto é, quando os custos superam a receita e a filial opera com prejuízo.
Em tempos de crise econômica e política, é preciso “apertar o cinto”; reduzir custos, entretanto, depois de esgotadas todas as possibilidades de corte de despesas, decide-se pelo encolhimento da estrutura instalada. Às vezes, é preciso dar um passo atrás até que a bolha recessiva desapareça. Quando constatado o baixo potencial de mercado regional por período prolongado, recomenda-se à Empresa de transporte, fechar a filial deficitária. Propõe-se, então, pelo fechamento ou desativação de unidades produtivas – também denominadas filiais. Entretanto, todo cuidado é pouco, quando se toma a decisão de fechar uma determinada filial.
Qualquer filial da transportadora desempenha as seguintes funções básicas: operacionalizar as cargas, efetuar coletas na região, processar as cargas no Armazém, carregar e descarregar caminhões, expedir mercadorias para outras regiões e executar entregas aos clientes.
Além destas funções operacionais, a filial possui estrutura e pessoal qualificado envolvido na administração das operações, no atendimento aos clientes e na gestão financeira. A atividade administrativa se desenvolve em prédio anexo ao terminal, onde está instalado o Escritório de Administração. Neste espaço é onde acontece a gestão e controle das atividades: operacionais, econômico-financeira e comercial.
Identificação de centros de custos
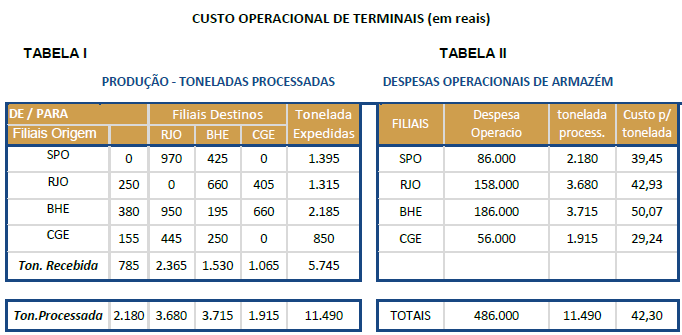
Pode-se dizer, então, que a filial possui dois centros de custos: o Armazém, onde as cargas são processadas e o Escritório de Administração que exerce o controle e supervisão de todas as atividades.
Basicamente distinguem-se dois tipos de centro de custos: denominados centro de custo produtivo e centro de custo não produtivo. O primeiro está ligado às atividades do processo produtivo; o segundo, tem a função de apoiar e auxiliar o desempenho do processo operacional. As tarefas, operações e serviços executados no Armazém de cargas são atividades pertinentes a centro de custo produtivo. As tarefas administrativas de controle e gestão estão classificadas como centro de custo não produtivo (no sentido de não estarem diretamente ligadas à produção).
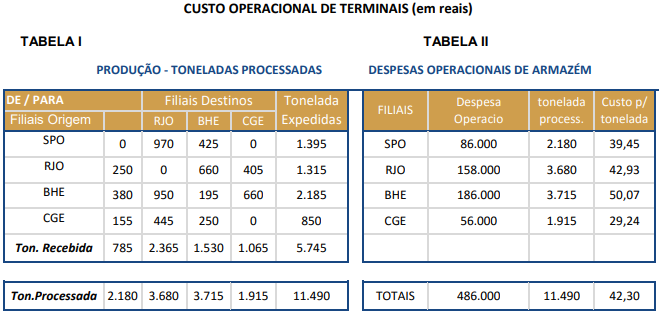
A partir da identificação dos dois centros de custos (Administração e Operação de Terminais), é necessário apropriar despesas a cada um deles.
A melhor maneira de tornar as despesas próprias a cada centro de custos é valer-se da Contabilidade de custos. Com a emissão de relatório financeiro, é possível separar as contas classificadas por tipo de despesa e por centro de custo. O balancete contábil mostrará, no final do mês, o conjunto das despesas; aquelas classificadas como operacionais apropriadas ao Terminal de Cargas, separadamente das despesas Administrativas.
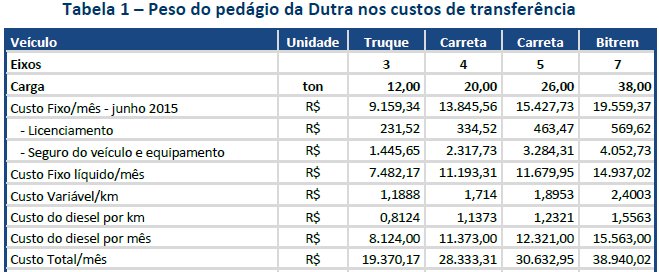
O reajuste de até 8,82% autorizado para os pedágios da Dutra a partir de 1º de agosto de 2016 deverá aumentar os custos de transferência entre 1,81% e 2,27%, dependendo do número de eixos (tabela 1), para veículos que operam exclusivamente naquela rodovia.
Qualquer filial da transportadora desempenha as seguintes funções básicas: operacionalizar as cargas, efetuar coletas na região, processar as cargas no Armazém, carregar e descarregar caminhões, expedir mercadorias para outras regiões e executar entregas aos clientes.
Além destas funções operacionais, a filial possui estrutura e pessoal qualificado envolvido na administração das operações, no atendimento aos clientes e na gestão financeira. A atividade administrativa se desenvolve, em prédio anexo ao terminal, onde está instalado o Escritório de Administração. Neste espaço é onde acontece a gestão e controle das atividades: operacionais, econômico-financeira e comercial.
Pode-se dizer, então, que a filial possui dois centros de custos: o Armazém, onde as cargas são processadas e o Escritório de Administração que exerce o controle e supervisão de todas as atividades.
Basicamente distinguimos dois tipos de centro de custos: denominados centro de custo produtivo e centro de custo não produtivo. O primeiro está ligado às atividade do processo produtivo; o segundo, tem a função de apoiar e auxiliar o desempenho do processo operacional. As tarefas, operações e serviços executados no Armazém de cargas, são atividades pertinentes a centro decusto produtivo. As tarefas administrativas de controle e gestão estão classificadas como centro de custo não produtivo (no sentido de não estarem diretamente ligadas à produção).
A partir da identificação dos dois centros de custos (Administração e Operação de Terminais), é necessário apropriar despesas a cada um deles.
A melhor maneira de tornar as despesas próprias a cada centro de custos é valer-se da Contabilidade de custos. Com a emissão de relatório financeiro é possível separar as contas classificadas por tipo de despesa e por centro de custo. O balancete contábil mostrará, no final do mês, o conjunto das despesas; aquelas classificadas como operacionais apropriadas ao Terminal de Cargas, separadamente das despesas Administrativas.