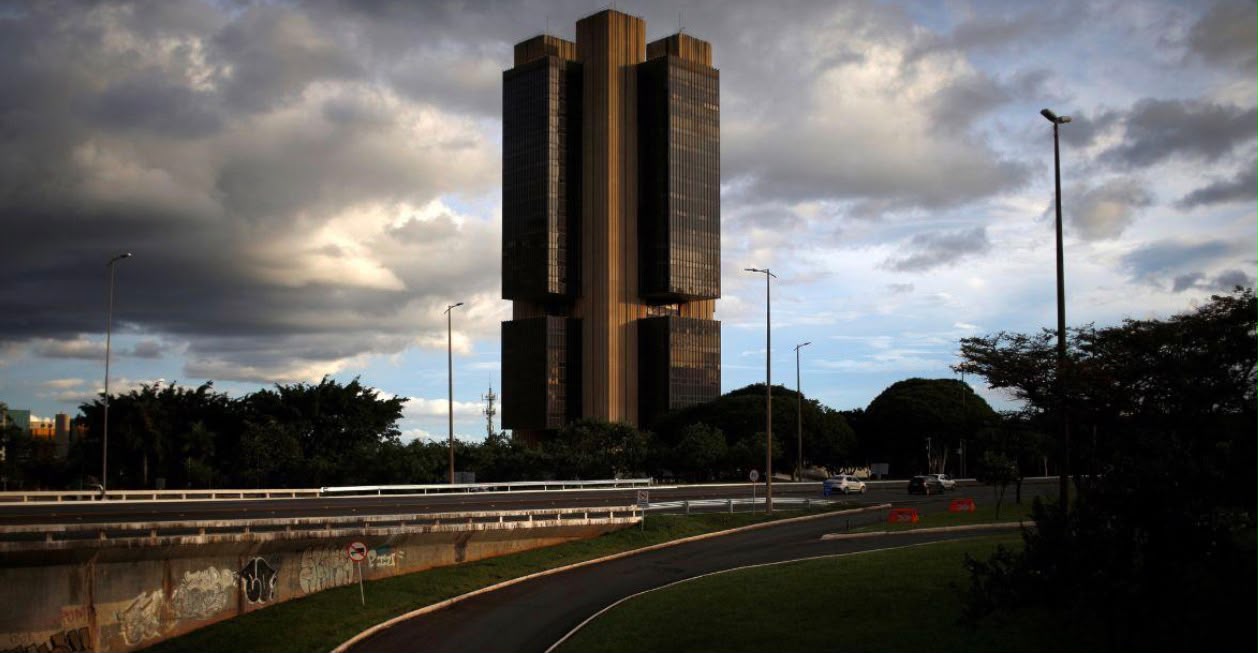
O Comitê de Política Monetária (Copom) do Banco Central e o Fed (Federal Reserve, banco central dos EUA) atuaram em direções contrárias na quarta-feira (16). O Banco Central brasileiro cortou a taxa Selic para 13,75%, enquanto o dos Estados Unidos elevou os juros para a faixa entre 3,75% e 4%.
A redução do diferencial de juros costuma pesar sobre a atratividade relativa dos ativos brasileiros em relação aos Treasuries, títulos soberanos dos EUA, que são considerados o investimento de menor risco do mundo. Quando a taxa de juros americana sobe, é natural que mais investidores busquem refúgio na renda fixa dos EUA ao invés de investirem em emergentes como o Brasil.
Entretanto, no atual cenário, analistas consideram que a alta do petróleo, o isolamento geopolítico brasileiro perante os conflitos globais e o nível ainda elevado da Selic seguem sustentando o interesse dos investidores estrangeiros pelo Brasil.
“A distância [de juros entre Brasil e EUA] ainda é muito grande. Os investidores ainda conseguem ver o Brasil como um lugar atrativo”, diz Vitor Kayo, economista sênior da Nomad.
O especialista reconhece que a queda de juros aqui e o aumento de juros nos EUA podem trazer um desincentivo para os investimentos no Brasil, mas isso não é uma regra. “Isso não significa que o fluxo vai parar, mas apenas que esse incentivo se reduz”, avalia.
Segundo a ferramenta FedWatch, do CME Group, havia na manhã deste domingo (20) uma chance de 57% de uma nova alta dos juros para a faixa entre 4% e 4,25% na reunião de outubro do Fed.
No Brasil, as Opções de Copom, da B3, indicam que 57% das posições apontam para uma nova redução da Selic, para 13,5%, em novembro.
Além de pressionar os ativos brasileiros ao tornar os Treasuries mais atrativos, a redução do diferencial de juros pode contribuir para a valorização do dólar frente às moedas emergentes, como o real.
Com a Selic em queda e os juros americanos em alta, também diminui o incentivo ao chamado carry trade, estratégia em que investidores tomam recursos em países com taxas de juros relativamente mais baixas e aplicam em economias com juros mais altos, para lucrar com o diferencial.
Os analistas avaliam que outros fatores têm tido peso maior sobre a avaliação dos ativos brasileiros. Com a recente escalada do conflito envolvendo o Irã e outros países no Oriente Médio, os preços do petróleo subiram para níveis acima de US$ 100 (R$ 515), o que favorece empresas brasileiras do setor.
“Como somos exportadores de petróleo, temos ganhos de arrecadação. Também somos relativamente isolados em termos geopolíticos, o que é positivo. Tudo isso acaba colocando o Brasil, entre os mercados emergentes, como um país que atrai capital”, diz Rachel de Sá, estrategista de investimentos da XP.
Para ela, o Brasil também tem se beneficiado de um fluxo de investimentos estrangeiros no setor de data centers. Em maio, a Ascenty anunciou investimento de R$ 30 bilhões no interior de São Paulo.
“No mercado financeiro, os investidores estrangeiros vão olhar para o diferencial de juros, mas também se as empresas estão atrativas e se a Bolsa brasileira cabe na estratégia.”
A perda de força do chamado trade de inteligência artificial, movimento de concentração de investimentos em empresas ligadas à tecnologia, também influencia a rotação global, em um momento de fluxo menor de novidades após a temporada de balanços nos Estados Unidos.
“A nossa tese era: se e quando o trade de inteligência artificial perder um pouco de força, a gente vai voltar para o radar. E é o que estamos vendo. Toda vez que o trade de IA perde um pouco de força, o Brasil se beneficia”, diz Rachel.
Para 2027, a estimativa da ferramenta do CME Group precifica a possibilidade de a taxa americana chegar a 4,5%, enquanto o Boletim Focus aponta para uma Selic de 12% no Brasil.
Para Álvaro Frasson, estrategista macro do BTG Pactual Portfolio Solutions, a desaceleração da economia brasileira pode abrir espaço para juros menores.
O Boletim Focus mais recente, do último dia 14, vê o PIB crescendo 1,45% em 2027, ante 1,89% no fim de 2026. As incertezas sobre o cenário externo e a política fiscal, porém, dificultam a definição da trajetória.
“A gente não sabe o quanto o câmbio pode subir nos próximos trimestres, porque não sabemos se o petróleo vai continuar nesse patamar, se o Fed vai precisar subir juros e, no Brasil, qual será a política fiscal para os próximos anos, em razão das eleições. Tem uma série de indefinições sobre a trajetória de juros”, diz Frasson.
Renda fixa mantém atratividade
Mesmo com a redução, a Selic em 13,75% mantém a renda fixa atrativa no Brasil, especialmente os investimentos pós-fixados.
Nos EUA, os rendimentos dos Treasuries, títulos do Tesouro americano, também subiram em meio à perspectiva de juros mais altos. Na semana, a taxa do Treasury de dois anos chegou a 4,745% no pico da semana, o maior nível desde 2024.
A alta dos rendimentos implica queda dos preços dos títulos. Isso ocorre porque preço e rendimento caminham em direções opostas: quando os investidores exigem uma remuneração maior, o preço tende a cair; quando a demanda aumenta e o preço sobe, o rendimento tende a recuar.
Por aqui, a expectativa de continuidade do ciclo de cortes da Selic aumentou o interesse por títulos prefixados, que permitem ao investidor travar uma taxa elevada antes de uma eventual queda dos juros.
Na XP, Rachel de Sá diz que a casa elevou a exposição à classe no início de setembro, diante da expectativa de continuidade da redução dos juros e da avaliação de que as taxas oferecem um prêmio.
“O investidor pode ficar investido até o vencimento do título – o que historicamente se mostra bastante atrativo com essas taxas – ou sair diante de um potencial ganho decorrente do fechamento da curva.”
Frasson, do BTG Pactual, vê os pós-fixados como alternativa diante da incerteza sobre a trajetória dos juros.
“O cenário é marcado por incertezas do lado externo (potencial ciclo de alta pelo Fed) e interno (eleições em outubro) e, portanto, demanda uma postura mais cautelosa nas alocações, com a classe atuando como um colchão de proteção contra a volatilidade excessiva.”