por Sistema | mar 20, 2015 | Artigos, Econômico
Nos últimos três anos, o Transporte Rodoviário de Cargas viu-se às voltas com inevitáveis aumentos de custos.
O primeiro deles foi a Lei no 12.619, que limitou a 10 horas diárias a jornada do motorista. Para quem estava acostumado a rodar até 16 horas por dia, isso representou uma perda de produtividade (aumento dos custos fixos por viagem) que pode chegar a 37,5%.
Admitindo-se, grosso modo, que o custo fixo represente 50% dos custos operacionais de um veículo, isso significa aumento de 18,75% deste custo operacional. Note-se que este percentual pode ser até maior, para as curtas distâncias, onde cresce o peso do custo fixo.
Outro fator que aumentou o custo do transporte em 2012 foi à entrada em vigor da norma Euro 5, que introduziu as novas tecnologias para reduzir as emissões veiculares. Como consequência, os caminhões passaram a custar em média 15% mais caros. Os motores passaram a exigir um combustível S10, mais caro do que o diesel comum, S500.
Além do mais, a tecnologia predominante, a do SCR (Selective Catalytic Reduction), passou a exigir a adição de 5% (do consumo de diesel) da ureia técnica, conhecida pela sigla ARLA 32, cujo custo, embora em declínio, ainda é bastante alto.
Veja o artigo completo abaixo:
por Sistema | mar 9, 2015 | Artigos, Econômico
O desequilíbrio econômico (prejuízos acumulados) põe em risco a manutenção do processo produtivo ou a ampliação do patrimônio. Contrariamente, a capitalização de lucros garante a saúde financeira da empresa.
Já, o desequilíbrio financeiro, pela insuficiência de capital de giro, limita a obtenção de créditos, inibe o crescimento empresarial, pode até inviabilizar a captação de recursos destinados à ampliação da capacidade produtiva. Em situações de descapitalização, a Empresa pode chegar a um quadro de insolvência.
Tanto o desequilíbrio econômico, quanto o desequilíbrio financeiro, são fenômenos da mesma raiz; atuam de forma interdependente – o desequilíbrio de um deles causa efeitos desastrosos sobre o outro. Situações de causa e efeito estão descritos neste estudo.
Veja o artigo completo abaixo:
por Sistema | mar 4, 2015 | Artigos
Entre os penduricalhos da lei 13.103/2015, que modificou a legislação sobre o descanso do motorista, estão alguns que alteram dispositivos da lei no 11.442/2007 sobre hora parada.
O prazo máximo para carga e descarga do Veículo de Transporte Rodoviário de Cargas será de 5 (cinco) horas, contadas da chegada do veículo ao endereço de destino, após o qual será devido ao Transportador Autônomo de Carga – TAC ou à ETC a importância equivalente a R$ 1,38 (um real e trinta e oito centavos) por tonelada/hora ou fração.
Esta importância será atualizada, anualmente, de acordo com a variação do Índice Nacional de Preços ao Consumidor — INPC.
Para o cálculo do valor total, será considerada a capacidade total de transporte do veículo.
Veja o artigo completo abaixo:
por Sistema | mar 4, 2015 | Artigos
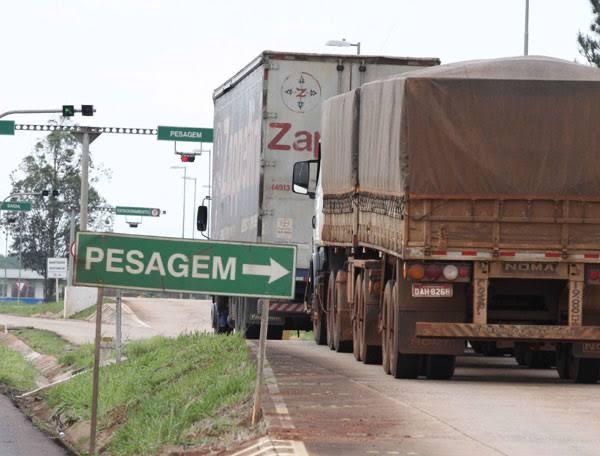
Entre os penduricalhos da lei 13.103/2015, que modificou a legislação sobre o descanso do motorista, estão alguns que afetam a legislação do pesos e dimensões.
O mais importante deles é o artigo 16, que alterou a lei no 7.408/85, mantendo a tolerância para verificação por meio de balança em 5% no peso bruto total, mas elevando para 10% a tolerância por eixo.
A técnica legislativa não foi das mais felizes. Na verdade, o que deveria ter sido alterado era o artigo 321 do atual Código de Trânsito, que deu poderes ao CONTRAN para fixar os percentuais de tolerância e a metodologia de pesagem. Entre os penduricalhos da lei 13.103/2015, que modificou a legislação sobre o descanso do motorista, estão alguns que afetam a legislação do pesos e dimensões.
O mais importante deles é o artigo 16, que alterou a lei no 7.408/85, mantendo a tolerância para verificação por meio de balança em 5% no peso bruto total, mas elevando para 10% a tolerância por eixo.
A técnica legislativa não foi das mais felizes. Na verdade, o que deveria ter sido alterado era o artigo 321 do atual Código de Trânsito, que deu poderes ao CONTRAN para fixar os percentuais de tolerância e a metodologia de pesagem.
Veja o artigo completo abaixo:
por Sistema | dez 4, 2014 | Artigos
Fernando Giúdice¹
Para melhor compreender a metodologia de cálculo do resultado econômico apurado nas empresas de transportes rodoviários de cargas, nada melhor que estabelecer, sobre o assunto, um paralelo entre a atividade Industrial e a atividade de transporte.
Atividade industrial
Em toda a cadeia logística existem produtos ou serviços em processo de elaboração. Quanto mais longo e demorado o ciclo produtivo, tanto maior será a existência de produtos ou serviços inacabados.
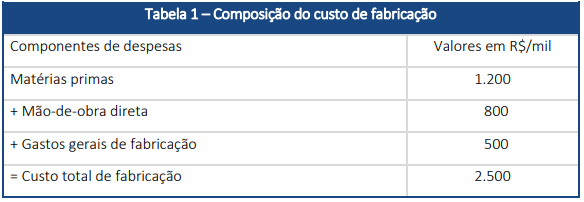
A indústria de transformação mede e calcula os custos dos produtos acabados e também apropria custos a produtos semielaborados. Para tanto, a indústria recorre ao sistema de custos por processo, que permite identificar as despesas apropriadas diretamente a cada produto e em cada fase do processo de fabricação (tabela 1).
O custo total de fabricação inclui despesas apropriadas a produtos acabados e também a produtos semiacabados, ou em elaboração.
No fechamento das contas de balanço, delimitado pelo período contábil (mês, semestre ou ano), haverá produtos em processo de fabricação, incompletos e semiacabados. Os custos destes produtos inacabados devem ser levados em conta, quando da apuração do CVM-Custo da Mercadoria Vendida ou CPV-Custo de Produtos Vendidos.
por Sistema | nov 13, 2014 | Artigos
A ocorrência de prejuízo econômico é um desastre, somente comparável à queda de um avião. Eleger apenas um fator como responsável pela queda é uma precipitação.
Ao final de cada mês, ou no final do exercício contábil, o empresário, através das peças de Balanço, toma conhecimento do resultado econômico.
O RRE (relatório de resultado econômico) mostrou prejuízo, fato que vem se repetindo nos últimos meses e no último ano.
O departamento de Controladoria, à vista dos balancetes contábeis, fez análise vertical e horizontal das contas; comparou valores das contas que tiveram variações significativas, buscou explicações, na expectativa de encontrar as causas das variações. Comparou valores do mês corrente com valores do mês anterior; comparou também, valores do mês com valores do mesmo mês do ano anterior; analisou a evolução de cada despesa durante o exercício; estabeleceu (calculou) a participação percentual de cada item de despesa com relação à receita; calculou o custo médio, por tonelada transportada, a fim de conhecer a evolução das despesas fixas e variáveis integrantes na composição do custo por unidade produzida.