Planilhas Referenciais de Custos NTC – Carga Fracionada
Conteúdo restrito para Associados.
Por favor, faça login para acessar esta área.
Por favor, faça login para acessar esta área.
Por favor, faça login para acessar esta área.
Decisão da 12ª Turma do TRT-2 sobre recurso interposto por funcionário de empresa de transporte consorciada e, adesivamente, por 2ª empresa reclamada também integrante do consórcio, absolveu a recorrida de responsabilidade solidária quanto a obrigações trabalhistas devidas ao empregado.
O acórdão, de relatoria da desembargadora Elizabeth Mostardo, deu parcial provimento ao apelo do reclamante, sobre pagamento de uma hora diária de intervalo intrajornada indevidamente reduzido, e reformou a sentença em relação ao reconhecimento do grupo econômico, absolvendo a 2ª reclamada dos pleitos da demanda.
Segundo entendimento dos magistrados, quando em consórcio, cada empresa mantém sua personalidade jurídica e independência, respondendo cada uma por suas obrigações (artigo 278, § 1º, da LSA), embora em face da Administração Pública e, em decorrência de processo licitatório, a responsabilidade seja solidária em relação aos atos praticados em consórcio.
Assim, uma empresa do consórcio, em princípio, não pode ser responsabilizada pelas obrigações de qualquer ordem, inclusive trabalhistas, contraídas por outra empresa consorciada em atos não praticados em consórcio.
(Processo 0001531-52.2015.5.02.0055 – Acórdão 20160638156)
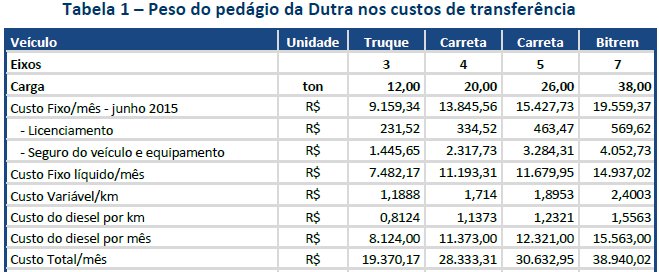
O reajuste de até 8,82% autorizado para os pedágios da Dutra a partir de 1º de agosto de 2016 deverá aumentar os custos de transferência entre 1,81% e 2,27%, dependendo do número de eixos (tabela 1), para veículos que operam exclusivamente naquela rodovia.
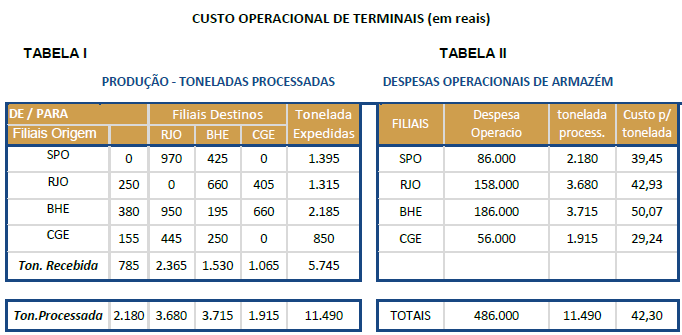
Veja o artigo complexo abaixo.
Identificação de centros de custos
Qualquer filial da transportadora desempenha as seguintes funções básicas: operacionalizar as cargas, efetuar coletas na região, processar as cargas no Armazém, carregar e descarregar caminhões, expedir mercadorias para outras regiões e executar entregas aos clientes.
Além destas funções operacionais, a filial possui estrutura e pessoal qualificado envolvido na administração das operações, no atendimento aos clientes e na gestão financeira. A atividade administrativa se desenvolve, em prédio anexo ao terminal, onde está instalado o Escritório de Administração. Neste espaço é onde acontece a gestão e controle das atividades: operacionais, econômico-financeira e comercial.
Pode-se dizer, então, que a filial possui dois centros de custos: o Armazém, onde as cargas são processadas e o Escritório de Administração que exerce o controle e supervisão de todas as atividades.
Basicamente distinguimos dois tipos de centro de custos: denominados centro de custo produtivo e centro de custo não produtivo. O primeiro está ligado às atividade do processo produtivo; o segundo, tem a função de apoiar e auxiliar o desempenho do processo operacional. As tarefas, operações e serviços executados no Armazém de cargas, são atividades pertinentes a centro de custo produtivo. As tarefas administrativas de controle e gestão estão classificadas como centro de custo não produtivo (no sentido de não estarem diretamente ligadas à produção).
A partir da identificação dos dois centros de custos (Administração e Operação de Terminais), é necessário apropriar despesas a cada um deles.
A melhor maneira de tornar as despesas próprias a cada centro de custos é valer-se da Contabilidade de custos. Com a emissão de relatório financeiro é possível separar as contas classificadas por tipo de despesa e por centro de custo. O balancete contábil mostrará, no final do mês, o conjunto das despesas; aquelas classificadas como operacionais apropriadas ao Terminal de Cargas, separadamente das despesas Administrativas.