por Sistema | dez 15, 2014 | Artigos Técnicos
Agência Nacional de Transportes Terrestre
Diretoria
Resolução nº 4.506, de 8 de dezembro de 2014
Habilita, em âmbito nacional e sem caráter de exclusividade, a empresa FASTCRED ADMINISTRAÇÃO E SERVIÇOS LTDA, ao fornecimento do Vale-Pedágio obrigatório de que trata a Resolução ANTT nº 2.885, de 9 de setembro de 2008 A Diretoria da Agência Nacional de Transportes Terrestres – ANTT, no uso de suas atribuições, fundamentada no Voto DAL – 216, de 27 de novembro de 2014, e no que consta do Processo nº 50500.091634/2014-12, resolve:
Art. 1º Habilitar, em âmbito nacional e sem caráter de exclusividade, a empresa FASTCRED ADMINISTRAÇÃO E SERVIÇOS LTDA. ao fornecimento do Vale-Pedágio obrigatório.
(…)
por Sistema | dez 15, 2014 | Artigos Técnicos
Agência Nacional de Trnasporte Terrestre
Diretoria
Resolução nº 4.507, de 8 de dezembro de 2014
Habilita, em âmbito nacional e sem caráter de exclusividade, a empresa TARGET MEIO DE PAGAMENTOS S.A, ao fornecimento do Vale-Pedágio obrigatório de que trata a Resolução ANTT nº 2.885, de 9 de setembro de 2008 A Diretoria da Agência Nacional de Transportes Terrestres – ANTT, no uso de suas atribuições, fundamentada no Voto DAL – 219, de 28 de novembro de 2014, e no que consta do Processo nº 50500.159227/2014-10, resolve:
Art. 1º Habilitar, em âmbito nacional e sem caráter de exclusividade, a empresa TARGET MEIO DE PAGAMENTOS S.A ao fornecimento do Vale-Pedágio obrigatório
(…)
por Sistema | dez 4, 2014 | Artigos Técnicos
Ementa: Adicional por Acúmulo de Funções. Ausência de Previsão Legal ou Convencional. Indevido.
O artigo 456, parágrafo único, da CLT, dispõe que “À falta de prova ou inexistindo cláusula expressa a tal respeito, entender-se-á que o empregado se obrigou a todo e qualquer serviço compatível com sua condição pessoal”. Não havendo, por outro lado, nas Convenções Coletivas aplicáveis, qualquer impeditivo ao acúmulo das funções informadas pela autora, não é devido adicional a tal título.
(…)
Insurge-se a reclamada contra a condenação ao pagamento do adicional por acúmulo de funções, alegando que se trata de microempresa, pequena loja onde trabalhavam duas vendedoras e o proprietário, sendo comum nessa situação que a vendedora receba o pagamento e guarde a mercadoria mostrada ao cliente (estoque).
Aduz não ser crível que, em uma loja de pequeno porte, duas vendedoras gastem o equivalente a quatro horas por dia na limpeza e estoque, o que foi desmentido pela testemunha empresária, que estimou o tempo gasto nessas atividades em 20 minutos.
Argumenta que o salário mínimo garantido ao empregado comissionista puro já remunera as funções diversas das vendas, e que a reclamante as realizava desde a contratação, o que evidencia que por elas se obrigou, nos termos do artigo 456, parágrafo único, da CLT.
(…)
02114-2013-022-03-00-8 RO
por Sistema | dez 4, 2014 | Artigos
Fernando Giúdice¹
Para melhor compreender a metodologia de cálculo do resultado econômico apurado nas empresas de transportes rodoviários de cargas, nada melhor que estabelecer, sobre o assunto, um paralelo entre a atividade Industrial e a atividade de transporte.
Atividade industrial
Em toda a cadeia logística existem produtos ou serviços em processo de elaboração. Quanto mais longo e demorado o ciclo produtivo, tanto maior será a existência de produtos ou serviços inacabados.
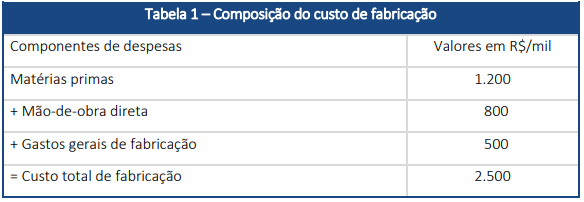
A indústria de transformação mede e calcula os custos dos produtos acabados e também apropria custos a produtos semielaborados. Para tanto, a indústria recorre ao sistema de custos por processo, que permite identificar as despesas apropriadas diretamente a cada produto e em cada fase do processo de fabricação (tabela 1).
O custo total de fabricação inclui despesas apropriadas a produtos acabados e também a produtos semiacabados, ou em elaboração.
No fechamento das contas de balanço, delimitado pelo período contábil (mês, semestre ou ano), haverá produtos em processo de fabricação, incompletos e semiacabados. Os custos destes produtos inacabados devem ser levados em conta, quando da apuração do CVM-Custo da Mercadoria Vendida ou CPV-Custo de Produtos Vendidos.
por Sistema | dez 3, 2014 | Artigos Técnicos
AGÊNCIA NACIONAL DE TRANSPORTES TERRESTRES
D I R E TO R I A
Resolução nº 4.500, de 28 de novembro de 2014
Habilita, em âmbito nacional e sem caráter de exclusividade, a empresa MAXMOVI ADMINISTRADORA DE MEIOS ELETRÔNICOS DE PAGAMENTOS E RECEBIMENTOS S.A como Administradora de Meios de Pagamento Eletrônico de Frete e aprova o respectivo Meio de Pagamento Eletrônico.
A Diretoria da Agência Nacional de Transportes Terrestres – ANTT, no uso de suas atribuições, fundamentada no Voto DAL – 209, de 20 de novembro de 2014, e no que consta do Processo nº 50500.193236/2013-41, resolve:
Art. 1º Habilitar, em âmbito nacional e sem caráter de exclusividade, a empresa MAXMOVI ADMINISTRADORA DE MEIOS ELETRÔNICOS DE PAGAMENTOS E RECEBIMENTOS S.A como Administradora de Meios de Pagamento Eletrônico de Frete, número de registro 022, e aprovar o respectivo Meio de Pagamento Eletrônico de que trata a Resolução nº 3.658, de 19 de abril de 2011.
(…)