por imprensa | set 3, 2026 | Notícias, Outros
Em artigo à CNN, Haroldo Bertoni afirmou que a nova forma de tributação impõe novos desafios às concessões rodoviárias e pode exigir reequilíbrio dos contratos diante dos impactos sobre receita, fluxo de caixa e custos de operação
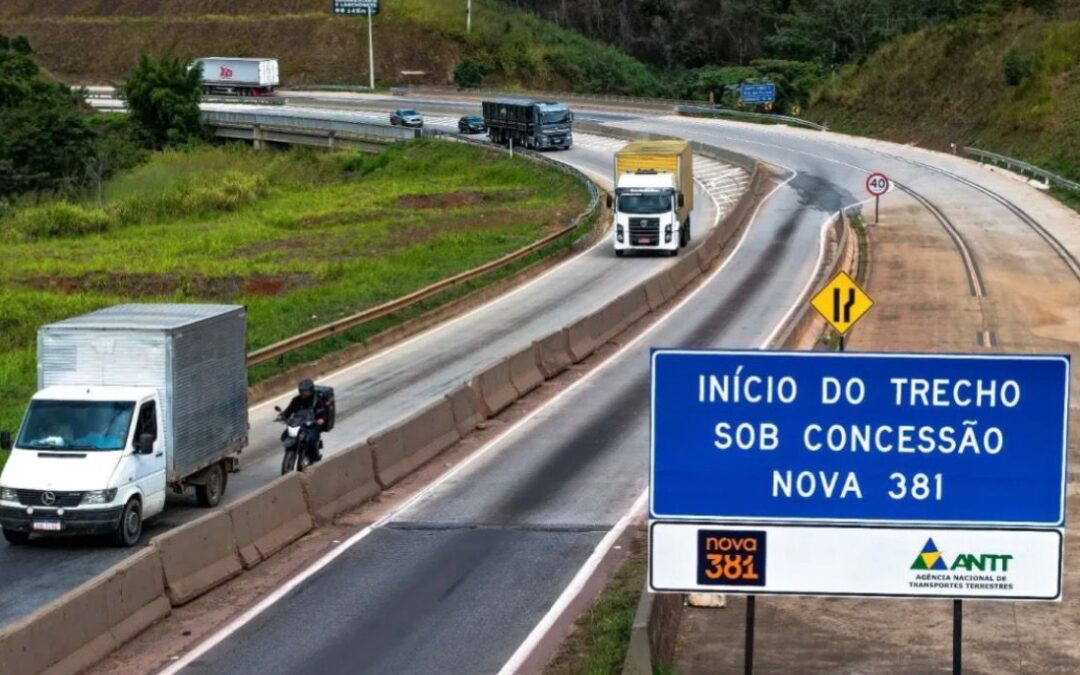
A regulamentação do IVA Dual não chega em terreno neutro para as rodovias concedidas. Ela encontra contratos em estágios distintos de maturidade, muitos já além do pico de investimento, e hoje sustentados essencialmente pela conservação e pela prestação de serviços, e obriga as concessionárias a administrar, ao mesmo tempo, as regras de transição da Lei Complementar nº 214/2025 e seus efeitos sobre projetos desenhados para um regime tributário que está sendo substituído.
O ciclo de investimento pesado já foi cumprido em boa parte desses contratos, mas a receita segue amadurecendo sob as novas regras da CBS e do IBS. A pergunta que se impõe é direta: como a nova matriz tributária afeta concessões que não têm mais grandes obras pela frente para absorver o choque de uma tributação recalibrada sobre a receita corrente?
A manutenção do REIDI, agora adaptado ao novo sistema pelo art. 106 da LC 214/2025, ajuda a adiar o desembolso imediato de IBS e CBS nas aquisições vinculadas a obras de infraestrutura. Mas o regime opera por suspensão de pagamento, não por geração de crédito aproveitável.
Isso significa que a concessão vai enfrentar a nova alíquota de referência sobre a receita sem um estoque de créditos acumulados capaz de suavizar esse aumento nos anos em que a fase de investimento já ficou para trás.
Há ainda o split payment nas transações eletrônicas de pedágio automático. O mecanismo, já previsto na LC 214/2025 e detalhado por atos conjuntos da Receita Federal e do Comitê Gestor do IBS ao longo de 2026, deve estrear em 2027, inicialmente em caráter opcional e restrito a operações entre empresas.
Ainda assim, o desenho já é claro: reter o imposto no momento da liquidação financeira compromete a liquidez diária das concessionárias, elimina o float, que é o ganho financeiro de curtíssimo prazo obtido entre o recebimento e o recolhimento do tributo, e eleva o custo de capital da operação. Para negócios de margem apertada e fluxo de caixa previsível como o de pedágio, essa mudança de mecânica financeira não é um detalhe técnico, mas se trata de uma alteração relevante na estrutura de capital de giro do contrato.
Diante desse cenário, o direito ao reequilíbrio econômico-financeiro do contrato se impõe. As matrizes de risco das concessões rodoviárias, de modo geral, atribuem ao Poder Concedente o ônus de mudanças na legislação tributária, e é essa alocação que sustenta o pleito. Mas o direito não se exerce sozinho. Não basta acionar os gatilhos contratuais junto às agências reguladoras: será preciso comprovar matematicamente o efeito líquido da transição, separando o que é impacto da reforma daquilo que resulta da eficiência, ou da ineficiência, da gestão privada. Essa comprovação exige atuação conjunta entre as áreas tributária e jurídico-administrativa, combinação que ainda é exceção, e não regra, na rotina das concessionárias.
Para editais e projetos em estruturação, a alternativa mais segura tem sido manter o sistema tributário atual como linha de base contratual, deixando aos mecanismos de ajuste futuro a tarefa de capturar as variações reais trazidas pela reforma, à medida que o novo sistema entra em vigor pleno até 2033. Já nos contratos em curso, garantir segurança jurídica e continuidade dos investimentos vai exigir reequilíbrios cautelares, estruturados tecnicamente enquanto a apuração definitiva dos efeitos da reforma não é concluída.
Não existe solução de prateleira para esse problema, pois cada contrato tem características próprias, moldadas pelo momento em que foi assinado, pela matriz de risco negociada e pela fase em que se encontra o cronograma de investimentos. Uma atuação integrada entre direito tributário e direito público e administrativo será capaz de enfrentar os efeitos da transição sem comprometer os ativos de infraestrutura que o país levou décadas para construir.
por imprensa | set 2, 2026 | Notícias, Outros
Iniciativa cria um novo espaço de participação para troca de experiências e desenvolvimento de boas práticas voltadas ao mercado do Transporte Rodoviário de Cargas
A NTC&Logística está convidando suas empresas e entidades associadas a participarem do Comitê de Mercado e Tarifas, iniciativa criada para ampliar as discussões sobre questões mercadológicas que fazem parte da realidade do Transporte Rodoviário de Cargas (TRC).
O Comitê será um espaço dedicado à troca de experiências, ao desenvolvimento de boas práticas e ao fortalecimento da gestão de custos, preços, tarifas e comercialização dos serviços de transporte, com atenção especial às operações de cargas do tipo lotação ou fechada.
A proposta é aproximar empresas e profissionais que atuam diretamente nessas áreas, possibilitando o compartilhamento de experiências e a discussão de temas que contribuam para aprimorar práticas comerciais e de gestão no setor.
Neste primeiro momento, a NTC&Logística está realizando um levantamento para identificar as empresas e entidades associadas interessadas em integrar o Comitê de Mercado e Tarifas.
As associadas interessadas devem preencher o formulário indicando os dados do representante que participará das atividades e discussões do Comitê.
Participe do Comitê de Mercado e Tarifas da NTC&Logística.
Preencha o formulário de interesse: https://forms.gle/3xeENNbyPLo5Lay78
A participação das empresas será fundamental para a construção das atividades do Comitê e para o desenvolvimento de uma agenda alinhada às demandas e aos desafios enfrentados pelo Transporte Rodoviário de Cargas.
por imprensa | set 2, 2026 | Eventos, Notícias
O tradicional encontro do Transporte Rodoviário de Cargas reunirá empresários, executivos e lideranças de todo o Brasil
A NTC&Logística abriu as inscrições para o Congresso NTC 2026 – XIX Encontro Nacional da COMJOVEM (Comissão de Jovens Empresários e Executivos da NTC&Logística), um especial encontro de aprendizado e expansão de conhecimento do Transporte Rodoviário de Cargas (TRC) brasileiro. A edição deste ano será realizada entre os dias 26 e 29 de novembro de 2026, no Mavsa Resort Convention SPA, em Cesário Lange (SP).
Promovido anualmente pela NTC&Logística, por meio da COMJOVEM, o Congresso consolidou-se como um importante ambiente de integração, desenvolvimento profissional, networking e fortalecimento do associativismo. Durante os quatro dias de evento, empresários, executivos, sucessores, lideranças sindicais e representantes do setor de todo o país terão a oportunidade de compartilhar experiências, ampliar relacionamentos e debater os desafios e as oportunidades que impactam o Transporte Rodoviário de Cargas.
A programação será voltada ao desenvolvimento de lideranças e à troca de conhecimentos, reunindo conteúdos relevantes para a gestão das empresas, inovação, sucessão empresarial e temas estratégicos para o setor. Além das atividades técnicas, os participantes poderão desfrutar da estrutura do Mavsa Resort Convention SPA, reconhecido pela excelência em hospedagem, lazer e infraestrutura para eventos.
Para o presidente da NTC&Logística, Eduardo Rebuzzi, o Congresso representa um momento significativo do calendário institucional da entidade.
“O Congresso NTC 2026 e o Encontro Nacional COMJOVEM representam a força da renovação do nosso setor e a importância de prepararmos as lideranças que darão continuidade ao trabalho desenvolvido ao longo das últimas décadas. É um ambiente de aprendizado, integração e construção de ideias, onde empresários de todas as regiões do país se encontram para fortalecer o associativismo e contribuir para o desenvolvimento do Transporte Rodoviário de Cargas. Tenho a convicção de que esta será mais uma edição de grande sucesso.”
O coordenador nacional da COMJOVEM, Hudson Rabelo, destaca que o encontro é uma oportunidade única para fortalecer conexões e incentivar o protagonismo dos jovens empresários.
“Este evento é o momento em que conseguimos reunir lideranças de todas as regiões do Brasil para compartilhar experiências, ampliar conhecimentos e fortalecer os laços que unem o nosso setor. É um ambiente de muito aprendizado, relacionamento e inspiração para quem acredita no futuro do transporte de cargas. Convido todos os integrantes da COMJOVEM e empresários do TRC a estarem conosco nesta edição, que está sendo preparada com muito cuidado para proporcionar uma experiência inesquecível.”
As reservas de hospedagem poderão ser realizadas até o dia 25 de outubro de 2026, com possibilidade de parcelamento em até quatro vezes no cartão de crédito. Após essa data, as novas reservas estarão sujeitas à disponibilidade e deverão ser pagas integralmente no ato da confirmação.
Para realizar a reserva, basta informar o nome do evento e entrar em contato diretamente com o Mavsa Resort Convention SPA pelos seguintes canais:
l WhatsApp: (15) 99103-0899
l E-mail: comercial@mavsaresort.com.br
A NTC&Logística convida empresários, executivos e lideranças do Transporte Rodoviário de Cargas de todo o Brasil a participarem de mais uma edição do Congresso NTC – XIX Encontro Nacional da COMJOVEM. As inscrições já estão abertas e podem ser realizadas pelo portal da entidade, clicando aqui.
Patrocínio
I FENATRAN
I GEOTAB
I MERCEDES-BENZ
I TGID
I TRANSPOCRED
I TRUCKPAG
Apoios Institucionais
l Sistema Transporte (CNT – Confederação Nacional do Transporte / SEST SENAT – Serviço Social do Transporte e Serviço Nacional de Aprendizagem do Transporte / ITL – Instituto de Transporte e Logística)
l FuMTran (Fundação Memória do Transporte)
Apoio Logístico
l Braspress
por imprensa | set 2, 2026 | Notícias, Outros, Política
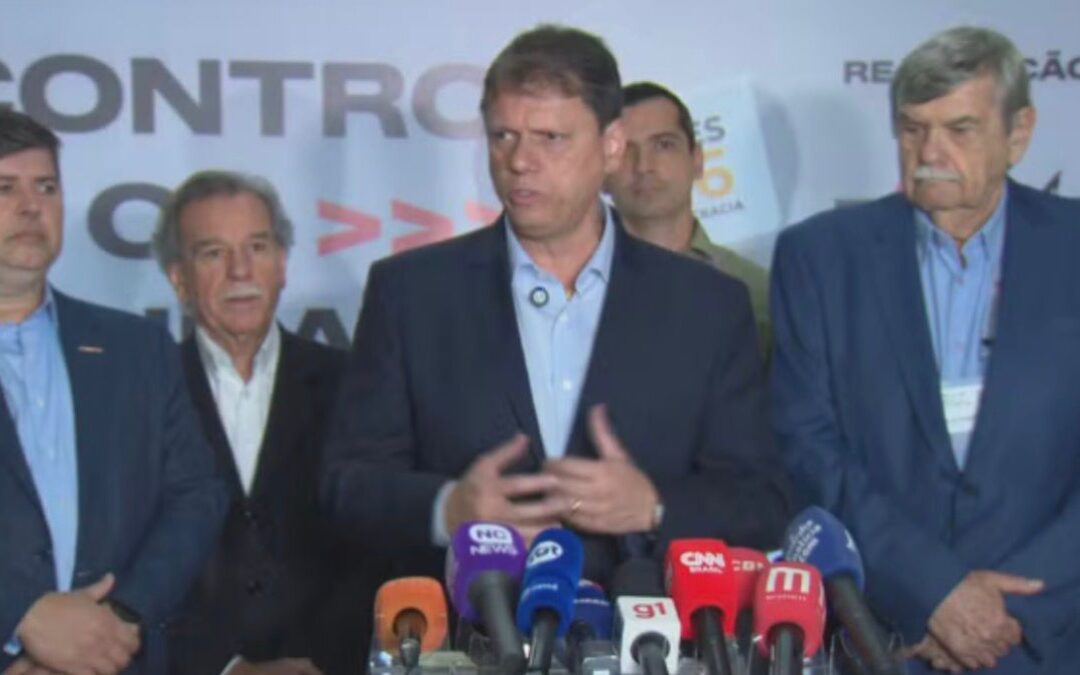
Governador de São Paulo afirmou a empresários do setor que crédito outorgado de 20% será prorrogado após o fim da vigência atual. Candidato à reeleição também rebateu críticas ao modelo de pedágio sem cancelas e disse que sistema traz ‘justiça tarifária’
Ao participar de encontro com empresários do setor de transporte de cargas nesta segunda-feira (31), o governador Tarcísio de Freitas (Republicanos) prometeu renovar o crédito outorgado concedido às transportadoras de São Paulo após o fim da vigência atual do benefício fiscal. Ele também defendeu a expansão do sistema de pedágio eletrônico free flow nas rodovias paulistas, rebatendo críticas de Fernando Haddad (PT), seu principal adversário na corrida eleitoral.
As declarações ocorreram durante encontro promovido pela Federação das Empresas de Transporte de Cargas do Estado de São Paulo (Fetcesp) na Zona Norte da capital, onde o candidato à reeleição apresentou entregas da gestão e respondeu a demandas do setor.
Ao falar sobre tributação, Tarcísio buscou tranquilizar o setor em relação ao crédito outorgado de 20% do ICMS para o transporte de cargas. O mecanismo permite que as empresas abatam um percentual previamente definido do imposto devido, reduzindo a carga tributária e simplificando a apuração do imposto. O decreto que garante o benefício vence no fim deste ano.
“Vai ser prorrogado”, comprometeu-se Tarcísio, arrancando aplausos da plateia de empresários. “Esse crédito outorgado está tranquilo. Acho que pode sair do rol de preocupações do setor de transporte”, declarou o governador.
Segundo Tarcísio, o benefício foi mantido após uma revisão dos incentivos fiscais concedidos pelo estado. Ele disse que a gestão eliminou parte dos programas que considerava ineficientes, o que teria reduzido em R$ 12 bilhões por ano o gasto tributário do estado. A gestão concluiu, porém, que o crédito concedido ao transporte tem papel relevante para reduzir burocracia e simplificar a tributação do setor.
“Dentro de uma análise criteriosa que nós fizemos, a gente vê que o crédito outorgado de 20% do transporte de carga faz muito sentido. E não é sentido financeiro. Eu estou falando da simplificação, da eliminação de burocracia”, disse o governador.
O crédito outorgado não foi criado pela gestão Tarcísio. O benefício já existia e havia sido ameaçado por revisões tributárias promovidas no governo João Doria (sem partido, à época no PSDB). Desde que assumiu o Palácio dos Bandeirantes, Tarcísio tem prorrogado sua vigência a pedido do setor.
Defesa do free flow
Tarcísio também dedicou parte do discurso à defesa do sistema de pedágio eletrônico free flow, que substitui as praças tradicionais por pórticos instalados ao longo das rodovias e permite a cobrança proporcional ao trecho efetivamente percorrido pelo motorista.
“Quem está no transporte rodoviário de carga, no dia a dia, entendeu o que a gente fez. O usuário com o tempo vai entendendo também que é muito melhor”, afirmou o candidato do Republicanos.
Tarcísio também rebateu críticas de adversários políticos ao sistema e afirmou que concessões de rodovias federais também adotam o free flow. “Acho muito engraçado o meu adversário falar que eu estou fazendo free flow. O governo federal fez 16 concessões rodoviárias e todas são com free flow. Então, se é tão ruim, por que eles estão usando?”, afirmou, sem citar diretamente o nome de Haddad.
O governador classificou o modelo como mais moderno e afirmou que ele já é amplamente utilizado em outros países. “Não tem nada mais atrasado do que uma praça de pedágio”, afirmou.
Segundo ele, a principal vantagem do sistema é permitir uma cobrança mais proporcional ao uso da rodovia. “O free flow traz justiça tarifária. Você paga pelo que você usou”, disse.
Como exemplo, Tarcísio argumentou que motoristas que percorrem apenas pequenos trechos das rodovias passam a pagar menos do que aqueles que utilizam trajetos maiores, algo que não ocorre nos modelos tradicionais de cobrança.
por imprensa | set 2, 2026 | Notícias, Outros
Iniciativa prevê “adaptação assistida” às obrigações de emissão de documentos relativas ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS)
A Receita Federal (RFB) e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) anunciaram o Programa Nacional de Conformidade Tributária (PNCT) para apoiar as empresas durante adaptação à Reforma Tributária em 2026. A iniciativa está prevista nos artigos 471-A a 471-C da Lei Complementar nº 214/2025 e foi regulamentada pelo Ato Conjunto RFB/CGIBS nº 5, publicado em 12 de agosto.
De acordo com a RFB, o principal objetivo do programa é assegurar uma “adaptação assistida” às obrigações de emissão de documentos fiscais relativas ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). “A regulamentação reconhece que a implementação de um novo modelo tributário exige ajustes operacionais por parte das empresas, profissionais da contabilidade e desenvolvedores de sistemas”, afirmou a Receita Federal.
Por isso, os órgãos passaram a adotar mecanismos permanentes de monitoramento e comunicação para alertar os contribuintes sobre eventuais omissões, inconsistências ou divergências encontradas nos documentos emitidos, permitindo sua correção antes da adoção de medidas mais gravosas.
Para 2026, são considerados enquadrados no programa os contribuintes que cumprirem as obrigações acessórias previstas na legislação do IBS e da CBS. Mesmo que não cumpra integralmente essas obrigações, a empresa poderá permanecer enquadrada no PNCT se atender, cumulativamente, a quatro critérios.
São eles: apresentar evolução contínua e progressiva na emissão correta de documentos fiscais com o correto registro dos campos relativos ao IBS e à CBS; atender tempestivamente às comunicações e intimações recebidas; corrigir, até 31 de dezembro de 2026, as inconsistências apontadas pela administração tributária; indicar e manter um profissional de contabilidade responsável pela conformidade fiscal.
De acordo com a RFB, ainda permanece assegurado o prazo legal de 60 dias para regularização das inconsistências identificadas pela administração tributária. “Na prática, isso significa que o programa estimula a correção voluntária dos erros e prioriza o cumprimento adequado das obrigações fiscais, reduzindo custos de conformidade para contribuintes e para o próprio Estado.”
OBRIGATORIEDADE DO IBS E CBS
A criação do PNCT ocorreu após a entrada em vigor da obrigatoriedade de informar o IBS e a CBS em parte dos documentos fiscais eletrônicos, em 3 de agosto. No entanto, a Receita Federal e o CGIBS ajustaram as regras para evitar que documentos como NF-e, NFC-e, CT-e e MDF-e fossem rejeitados pela ausência dos campos dos novos tributos.
Em nota para a MundoLogística, a RF informou que a flexibilização não extinguiu a obrigatoriedade de informar o IBS e CBS nos documentos fiscais eletrônicos. Antes da flexibilização, a expectativa era que, ao entrar em vigor a obrigatoriedade para determinados documentos, os sistemas autorizadores passassem a bloquear ou rejeitar documentos emitidos sem os novos campos da CBS e do IBS.
“A ausência dessas informações não provoca rejeição automática da NF-e, NFC-e, CT-e e demais documentos alcançados pela flexibilização”, informou. Com a medida, as empresas e os desenvolvedores ganham mais tempo para concluir ajustes técnicos e operacionais.
A Receita Federal informou que documentos fiscais continuam podendo conter os campos de IBS e CBS normalmente. A orientação do órgão é que os contribuintes sigam os esforços de adequação dos sistemas à Reforma Tributária. “Em outras palavras, houve um alívio operacional temporário, mas não uma revogação do projeto de implementação do IBS e da CBS”, destacou a Receita Federal.
FLEXIBILIZAÇÃO DAS REGRAS IBS E CBS
Em relação à flexibilização das regras de IBS e CBS, o CEO da Rumo Brasil, Rafael Brito, afirmou que a mudança de última hora concede um período maior de adaptação e reduz o risco de interrupções no faturamento por dificuldades tecnológicas.
“Esse prazo deve ser encarado como uma oportunidade para finalizar a preparação, e não como um adiamento da obrigação. As empresas precisam manter os projetos de adequação, revisar cadastros, validar integrações e envolver áreas como fiscal, tecnologia, faturamento, logística e jurídico para garantir uma transição segura”, destacou o especialista.
Na visão dele, as empresas devem aproveitar esse período para concluir os ajustes em seus sistemas, cadastros e processos internos. No entanto, Brito alertou que outras inconsistências fiscais ou estruturais continuam podendo impedir a autorização da emissão.
“A rejeição não é uma multa, mas um impedimento técnico que pode travar a emissão do documento antes mesmo da autorização. A flexibilização reduz esse risco quando o único problema for a ausência das informações de IBS e CBS, porém as demais regras de validação continuam valendo e exigem atenção das empresas”, explicou Brito.
MUDANÇAS COM A REFORMA TRIBUTÁRIA
Os dois tributos fazem parte do novo modelo de Imposto sobre Valor Agregado (IVA), que substituíra gradualmente a atual estrutura de impostos sobre o consumo. Caso seja necessário recolher os valores de teste – 0,9% de CBS e 0,1% de IBS –, a legislação prevê compensação com o valor devido de PIS e COFINS, no mesmo período de liquidação.
A substituição dos impostos atuais pelo novo modelo de IVA ocorrerá de forma gradual. A transição foi planejada até 2033, quando os tributos sobre o consumo atualmente vigentes serão totalmente substituídos pelo IVA Dual.
Até lá, as empresas passarão por diferentes etapas de adaptação, incluindo a extinção do PIS e da Cofins em 2027, o avanço do IBS entre 2029 e 2032, e a conclusão da mudança com a extinsão do ICMS e do ISS.
IMPACTO DA REFORMA TRIBUTÁRIA NA LOGÍSTICA BRASILEIRA
A nova Reforma Tributária preocupa a logística brasileira. Para o transporte rodoviário a mudança do ICMS pelo IBS altera a dinâmica das operações interestaduais entre empresas. A Emenda Constitucional nº 132/2023 estabelece regras de rateio da arrecadação entre estados de origem e destino, ainda em processo de regulamentação. O cálculo do frete também deverá considerar a incidência do IBS sobre o serviço de transporte.
No transporte aéreo e aquaviário, operações internacionais passarão a seguir novas regras de incidência do IBS e da CBS na fronteira, mantendo o princípio da não tributação das exportações. Regimes especiais também deverão ser adequados ao novo modelo.
Já nas operações de armazenagem e centros de distribuição, a cobrança do IBS ocorrerá na saída da mercadoria do estabelecimento, enquanto a lógica de circulação das cargas será impactada pelas regras de rateio. Os contratos de armazenagem deverão ser revisados para contemplar a nova tributação incidente sobre serviços logísticos.
por imprensa | set 2, 2026 | Notícias, Outros
O Brasil estabelecerá regras específicas para a participação de fundos de investimentos na carteira de projetos associados a concessões de rodovias, uma das áreas de maior nível de investimentos em andamento e planejados no país.
A reguladora do setor, a Agência Nacional de Transportes Terrestres (ANTT), está elaborando uma nova norma para aumentar a segurança na participação de fundos em concessões rodoviárias.
Entre as medidas em estudo, estão restrições à contratação de seguros com partes relacionadas aos fundos e a proibição de distribuição de lucros e dividendos nos primeiros dois anos do contrato de concessão. Para fundos com participação relevante em contratos, o regulador vai exigir também detalhes sobre quem são os beneficiários finais.
“A revisão ganhou força depois de episódios que expuseram fragilidades na fiscalização de fundos ligados a concessões, como o caso do fundo Reag, associado ao Banco Master. A ANTT também intensificou a revisão das regras de seguro após as enchentes que atingiram o Rio Grande do Sul em 2024. O evento deixou clara a necessidade de mecanismos que garantam a continuidade dos investimentos mesmo diante de situações fora do controle direto da concessionária”, disse a ANTT em comunicado.
Nos últimos anos, o Brasil tem realizado uma série de leilões para ofertar contratos de concessões de rodovias, atraindo o interesse de empresas de construção, de engenharia e também de fundos de investimentos, interessados em contratos de longo prazo que garantam a tais fundos proteção inflacionária.
O caso mencionado pela reguladora envolve irregularidades descobertas no Banco Master, que também teve a participação de alguns fundos de investimentos na gestão fraudulenta do banco, inclusive com participação da gestora Reag.
No ano passado, em meio ao escândalo do Banco Master, a ANTT desabilitou o Consórcio Rota do Agro, que havia saído em primeiro lugar na licitação para a concessão da BR-060/364/GO/MT, realizada naquele ano, após encontrar irregularidades em certidões de partes relacionadas ao consórcio, ligadas à Reag.
Segundo a reguladora do setor, as novas regras de maior transparência e vigilância dos fundos de investimentos já devem ser testadas nos futuros leilões das Rodovias Integradas de Santa Catarina, que será dividido em dois lotes: o Lote 1, com trechos das BR-470, BR-282 e BR-153, e o Lote 3, com trechos das BR-153, BR-282 e BR-480. Juntos, os dois lotes somam cerca de R$ 9 bilhões em investimentos previstos e devem ser leiloados no ano que vem.
As novas normas devem ser encaminhadas pela ANTT ao Tribunal de Contas da União (TCU) até o fim deste ano. As exigências valerão apenas para os projetos que forem a leilão a partir de 2027 e não afetam contratos já em vigor.
Os ajustes nas normas acontecem num momento em que o setor de rodovias no Brasil vem passando por um ciclo recorde de investimentos.
Os investimentos anuais no setor devem romper a barreira dos R$ 30 bilhões (US$ 5.8 bilhões) em 2026, um recorde, e a atividade robusta deve continuar nos próximos anos.
“Projetamos um patamar acima de R$ 30 bilhões nos próximos quatro ou cinco anos, um platô de investimentos intensivos – a janela em que se concentram as obras e intervenções nos primeiros seis a oito anos de cada contrato. Só depois disso vem o declínio, ainda com alguma mobilização residual de OPEX”, disse à BNamericas Marco Aurélio de Barcelos Silva, diretor-presidente da Associação Brasileira de Concessionárias de Rodovias (ABCR).
“O ritmo dos leilões deve diminuir gradualmente, se estender entre 2027 e 2028 e depois cair. Mas, paralelamente, já vemos o capítulo do pós-leilão: contratos assinados há um ou dois anos já têm obras em andamento, e essa mobilização vai aumentar muito nos próximos seis a oito anos – um verdadeiro superciclo de investimentos nos principais corredores logísticos do país”, disse Barcelos.